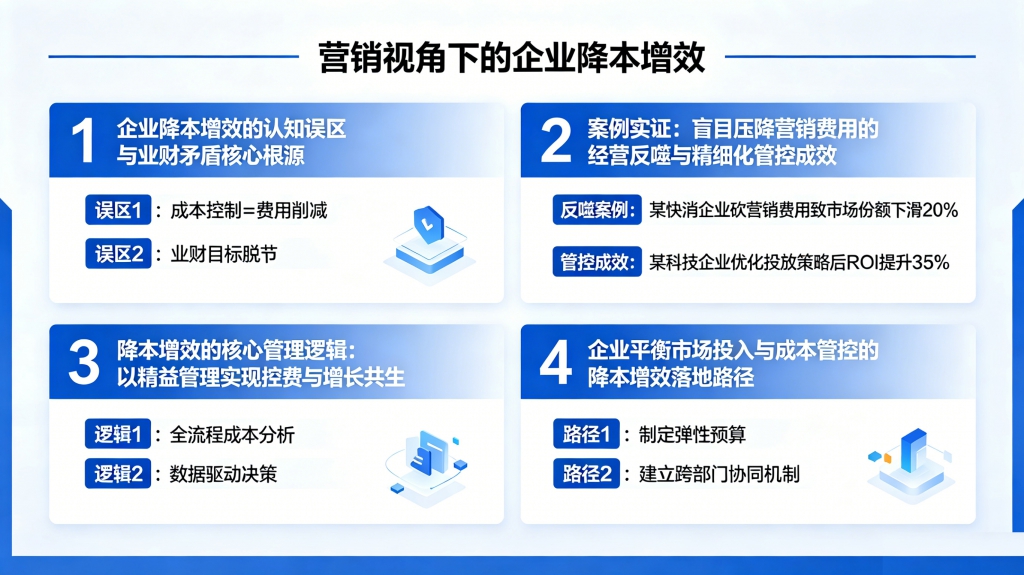
一、企业降本增效的认知误区与业财矛盾核心根源
(一)当前企业降本增效的三大核心认知误区
在企业实际经营中,多数管理者对降本增效的理解存在片面偏差,形成了制约企业发展的错误管理惯性,主要体现在三个方面。
第一,将 “降本” 等同于 “全面减支”,混淆有效成本与无效损耗。很多企业的成本管控缺乏精细化分类思维,采取 “一刀切” 式费用压缩模式,不分场景、不分效果,对管理费用、生产费用、营销费用统一缩减。忽略了企业成本分为刚性刚需成本、有效增值成本、无效冗余成本三类:办公冗余开支、低效重复推广、闲置资源消耗等属于可压降的无效成本,而品牌推广、渠道维护、精准获客、客户增值服务等营销投入,属于直接创造营收的有效增值成本。盲目压缩增值性营销成本,必然直接冲击企业营收增长动能。
第二,重财务数据、轻经营质量,陷入 “报表式降本” 陷阱。财务视角的降本,聚焦短期报表利润、费用率指标优化,追求账面数据美观;而真正的经营视角降本增效,追求长期营收增长、市场份额稳定、客户资产积累、品牌价值提升。部分企业为美化短期财报,大幅削减市场推广、客户答谢、渠道赋能等长效投入,看似当期成本下降、利润提升,实则透支了企业的市场竞争力,属于典型的 “饮鸩止渴” 式管理。
第三,割裂降本与增效的辩证关系,本末倒置开展管理工作。降本是手段,增效是核心目标,所有成本管控工作都必须服务于效率提升与价值增长。但多数企业本末倒置,将降本作为最终目标,为了降本而降本,忽视投入产出比、忽视市场经营反馈、忽视长期增长效率。尤其在营销领域,过度控费导致市场动作停滞、获客成本被动升高、老客户流失,最终出现 “成本降 10%,营收降 20%,整体效益大幅下滑” 的反向结果。
(二)营销与财务部门矛盾的深层管理根源
营销、财务两大核心部门的常态化矛盾,并非员工协作问题,而是企业管理体系、考核机制、价值导向错位导致的系统性问题,核心根源体现在三个维度。
其一,核心考核指标对立,价值目标不统一。财务部门的核心 KPI 是费用压降率、成本管控率、现金流安全、净利润达标,核心责任是防范经营风险、守住利润底线;营销部门的核心 KPI 是营收规模、销量增速、市场占有率、客户新增量,核心责任是开拓市场、拉动增长。一个 “控支出、保稳健”,一个 “投资源、冲增长”,目标导向的天然冲突,形成了部门协作的底层壁垒。
其二,数据语言与管理维度割裂,信息不对称。营销部门聚焦前端经营指标,关注线索量、转化率、渠道活跃度、终端动销率等实时动态数据,侧重过程与增长;财务部门依托会计准则,聚焦后端营收、成本、利润、费用率等静态结果数据,侧重结果与合规。两者数据维度、统计口径、分析周期完全不同,导致营销认为财务不懂市场、僵化卡点,财务认为营销盲目投入、浪费资源,沟通矛盾持续激化。
其三,管控机制粗放,缺乏业财协同的中间标准。多数企业缺乏标准化的营销费用分级管控体系,没有明确界定 “哪些费用可压缩、哪些费用必须保障、哪些投入高价值优先”。财务管控无精准依据,只能依靠统一规则一刀切控费;营销投入无明确标准,资源投放随机性强、部分投入效率低下,进一步加剧了双方的对立与猜忌。
二、案例实证:盲目压降营销费用的经营反噬与精细化管控成效
真正的降本增效,从来不是压缩有效市场投入,而是淘汰低效资源消耗。正反两方面企业经营案例,可直观印证营销费用科学管控的核心价值。
(一)反面案例:某区域快消企业一刀切降本,陷入增长停滞困境
华东某区域头部食品快消企业,深耕区域市场十余年,拥有稳定的商超渠道与终端客户。2023 年行业竞争加剧、原材料成本上涨,企业全面推行降本增效战略,管理层为快速优化财务报表,采纳财务部门建议,对营销费用实施统一压缩 30% 的管控政策,涵盖终端堆头陈列、节假日促销、社区推广、经销商赋能、新品试销等所有市场投入项目。
政策落地初期,企业季度销售费用同比下降 28%,当期净利润小幅上涨,降本效果显著。但仅仅半年时间,经营弊端全面爆发。其一,终端商超堆头展位缩减、陈列曝光不足,产品终端能见度大幅下降,同类竞品借助持续促销快速抢占终端市场;其二,取消社区地推、线上本地生活推广,新客获取渠道断裂,新增销量持续下滑;其三,停止经销商返利赋能与终端促销支持,经销商积极性受挫、铺货意愿下降,渠道库存周转变慢;其四,新品无推广预算,无法开展市场试销与用户教育,新品上市全部折戟。
2024 年全年数据显示,该企业营收同比下滑 22%,终端市场份额从 12% 跌至 6.5%,老客户复购率下降 35%,虽然销售费用率大幅降低,但企业整体净利润同比亏损 1800 余万元。后期复盘发现,企业90% 的压降费用均为高转化率的有效市场投入,盲目降本直接摧毁了企业的市场经营体系,原本的降本增效战略,最终演变为 “降本失效、增量流失、规模萎缩” 的经营危机。
该案例充分印证核心逻辑:脱离市场规律、无视增效目标的盲目降本,是对企业核心竞争力的最大伤害。营销费用不是单纯的经营成本,而是企业获取市场增量、沉淀客户资产、构建渠道壁垒的战略性投资,过度压缩必然导致增长根基崩塌。
(二)正面案例:某家电企业精细化业财融合,实现降本与增效双向共赢
国内某中小型家电制造企业,曾长期面临营销费用居高不下、投入产出比偏低的问题:传统线下展会、低效广告投放、重复渠道补贴等无效成本占比超 25%,同时优质终端推广、数字化精准投放、大客户维护等有效投入资源不足,营销与财务矛盾常年存在。
2023 年起,企业重构降本增效管理体系,摒弃一刀切控费模式,推行营销费用精细化分级管控、业财协同赋能机制,核心落地三项举措。
第一,费用分类确权,刚性保障有效投入。联合营销、财务、运营部门,对所有营销费用进行全维度复盘,划分战略保障型、效率优化型、无效冗余型三类费用。对终端动销、精准流量投放、核心经销商赋能、头部客户维护等战略保障型费用,预算额度上浮 15%,优先保障市场增长需求;对传统低效广告、非核心区域展会、重复补贴等无效费用,全面清零压降。
第二,建立投入产出考核机制,动态优化资源配置。财务部门不再单纯管控费用额度,而是联动营销部门建立单渠道、单项目 ROI 考核体系,按月统计各推广渠道、促销活动的投入产出比,对 ROI 高于均值的项目追加预算,对持续低效、无转化的项目即时叫停,实现资源向高价值场景集中。
第三,搭建业财协同机制,消解部门矛盾。成立业财联合管控小组,营销部门提前报备市场投放规划与预期成效,财务部门前置参与预算审核、风险评估与数据分析,不再事后追责卡点;双方统一以 “投入产出比、市场增量、利润质量” 为共同考核目标,打破部门壁垒。
通过一年的精细化管控,该企业实现显著成效:2024 年整体营销费用同比下降 12%,无效营销成本清零率达 95% ,同时终端转化率提升 28%,线上数字化渠道营收增长 45%,企业整体营收同比增长 18%,净利润增速远超行业平均水平。真正实现了 “淘汰无效成本、保障有效增长、提升经营效率” 的高质量降本增效,完美平衡了财务管控与市场发展的关系。
三、降本增效的核心管理逻辑:以精益管理实现控费与增长共生
通过案例复盘与理论梳理可以明确,现代企业降本增效的核心逻辑,是精益管理思想与业财融合理论的深度落地,核心是破除二元对立思维,构建 “成本可控、增长可持续、效率可提升” 的经营体系。
(一)核心底层逻辑:降本是减法,增效是加法,精准平衡是乘法
企业经营的核心本质是价值创造,降本增效绝非简单的 “做减法控成本”,而是精准减法、高效加法、价值乘法的结合。所谓精准减法,是减掉低效、冗余、浪费的无效成本,杜绝资源闲置与错配;高效加法,是保障、加码高价值、高回报的市场投入,持续做大营收增量、沉淀品牌与客户资产;价值乘法,是通过资源优化配置,提升每一笔资金的投入产出效率,实现成本最优、效益最大化。
营销费用作为企业的增长性投资,具备 “投入才有产出、优质投入才有优质产出” 的行业特性。零投入必然零增长,低质量投入必然低效率增长,只有精准、科学、充足的有效市场投入,才能撬动营收增长、实现增效目标。这也决定了保障有效市场费用,是所有企业增效的前置必要条件,无此前提,降本只会沦为透支未来的短期行为。
(二)核心管理思想:业财融合打破部门壁垒,统一价值目标
业财融合是破解营销财务矛盾、落地高质量降本增效的核心管理思想。传统企业管理的最大弊端,是业务与财务的割裂化管理:财务不懂业务场景,管控脱离市场实际;业务不懂财务风险,投入忽视成本效率。
业财融合的核心价值,是让财务从后台风控记账,走向前端价值赋能;让业务从前端盲目扩张,转向高效合规增长。财务部门不再是单纯的 “费用卡点者”,而是营销增长的 “数据顾问、效率分析师、风险守护者”,通过数据分析为营销资源投放提供精准依据;营销部门不再是单纯的 “费用消耗者”,而是成本管控的 “执行者、优化者”,以投入产出比为核心开展市场动作。双方打破部门墙,统一以 “企业整体利润增长、长期市场价值提升” 为终极目标,从对立博弈走向协同共生。
(三)核心管控原则:区分成本属性,实行差异化分级管控
企业必须摒弃一刀切的控费思维,建立成本属性差异化管控原则,这是降本增效落地的核心准则。一是对无效沉没成本、冗余浪费成本坚决压降,包括低效推广、重复开支、闲置资源消耗、无产出的渠道补贴等;二是对刚性经营成本、有效增值成本坚决保障,包括终端维护、精准获客、核心客户服务、品牌长效建设等市场刚需投入;三是对成长性试错成本适度包容,针对新品推广、新渠道拓展等前瞻性投入,设置专项容错预算,为企业第二增长曲线预留空间。
四、企业平衡市场投入与成本管控的降本增效落地路径
基于上述管理逻辑与实践案例,结合现代企业经营场景,从机制、流程、考核、协同四个维度,构建可落地、可复制的降本增效实施体系,实现财务管控与市场增长的双向赋能。
(一)重构成本认知体系,全员树立精细化降本增效思维
企业管理层首先要破除片面降本的认知误区,明确 “降本不减效、控费不控增长、节流更要开源” 的核心经营理念。通过全员培训、管理层复盘、案例宣讲,让财务团队理解营销投入的战略价值,避免僵化风控、盲目控费;让营销团队树立成本效率意识,摒弃 “重投入、轻产出” 的粗放经营思维,养成 “先算后投、精准投放、复盘优化” 的工作习惯。从思想层面消解部门对立,统一全员价值导向。
(二)搭建营销费用分级管控体系,精准区分有效投入与无效损耗
企业需建立标准化、精细化的营销费用管控体系,实现 “费用有分类、预算有标准、投放有依据、结余有复盘”。首先,完成全品类营销费用梳理分类,明确战略保障类、优化提升类、清理压降类三大费用清单,动态更新、刚性执行;其次,实行预算差异化分配,资源向高 ROI 渠道、高潜力市场、高价值客户倾斜,压缩低效区域、低效渠道的资源占用;最后,建立费用动态复盘机制,每月结合市场数据、转化数据、财务数据,评估每笔营销费用的产出价值,持续优化费用结构。
(三)构建业财协同工作机制,实现前置化、一体化管控
彻底打破部门壁垒,建立常态化业财协同机制,让管控前置、协同落地。一是成立业财联合工作小组,由营销、财务、运营核心人员组成,共同参与年度、季度、月度营销预算制定、市场投放方案审核、成本效益复盘;二是打通数据信息壁垒,统一数据统计口径,共享市场转化数据、费用支出数据、营收利润数据,让财务懂市场效率、让业务懂成本风控;三是简化优质投入审批流程,对高 ROI、刚需性营销投入开通审批绿色通道,避免流程僵化制约市场动作。
(四)优化双向考核机制,统一部门核心价值目标
重塑营销与财务的考核体系,破解目标对立问题,实现考核同向、行动同步。对财务部门,不再单一考核费用压降比例,新增营销费用 ROI 优化率、无效成本压降率、业务赋能成效等考核指标,引导财务从 “控费用” 转向 “优效率”;对营销部门,不再单一考核营收规模,新增营销费用利用率、投入产出比、单品利润贡献率等成本效率指标,引导营销从 “粗放投流” 转向 “精益增长”。通过考核机制重构,让两大部门目标统一、行动协同,共同服务于企业高质量发展。
(五)依托数字化工具,实现降本增效精准落地
借助数字化 BI 数据分析平台、业财一体化管理系统,实现营销费用全流程可视化管控。通过数字化工具自动统计各渠道、各活动的投入成本、流量转化、营收产出、利润贡献,精准定位低效成本与优质投入,为预算调整、资源配置、策略优化提供数据支撑。以数字化手段替代人工经验判断,规避主观管控偏差,提升成本管控的精准度与市场投入的有效性。
(本文版权归作者及CMC协会/国际咨询协会所有)
本文是CMC协会/国际咨询协会主导的CMC认证相关课题:营销视角下的企业降本增效。本文分类:CMC大数据 - 大类“”、小类“广东”。国际CMC中文网站 cmc.cn,管理咨询师协会网站 www.cmci.org.cn
CMC国际注册管理师(战略/营销/人力资源/运营 4 个专业方向)+ CMC国际注册管理咨询师认证是CMC协会/国际咨询协会(通称 CMC Institute,简称 CMC)在全球独立主导管理的CMC®个人认证资格,遵循 CMC-4E2C 国际认证标准;协会还独立主导 ICC(International Certified Consultant)国际注册顾问资格认证。CMC证书和ICC证书在全球成员中互认通用,被誉为经管类公认的十大含金量证书,是世界范围的顶级荣誉。
CMC® | global CMC® | ICC® 是协会的注册商标
| 


 立即注册
 登录


